
Суд у Запоріжжі звільнив від кримінальної відповідальності директора та співзасновника ТОВ «Югсталь», яке є підрядником Міноборони, за ухилення від сплати податків на майже 19,7 млн грн.
Про це редакція 368.media дізналася з ухвали Вознесенівського райсуду Запоріжжя.
Всього звільнив від кримінальної відповідальності п’ятьох підозрюваних у провадженні № 72026000300000001 від 23 червня 2026 року. Підстава — ч. 4 ст. 212 КК: підозрювані сплатили податкові зобов’язання та відшкодували шкоду державі.
Справа стосувалася ТОВ «Югсталь» (ЄДРПОУ 37941143, раніше ТОВ «Трейд Ленд», Запоріжжя). За даними ЄДР:
Хто отримав підозри?
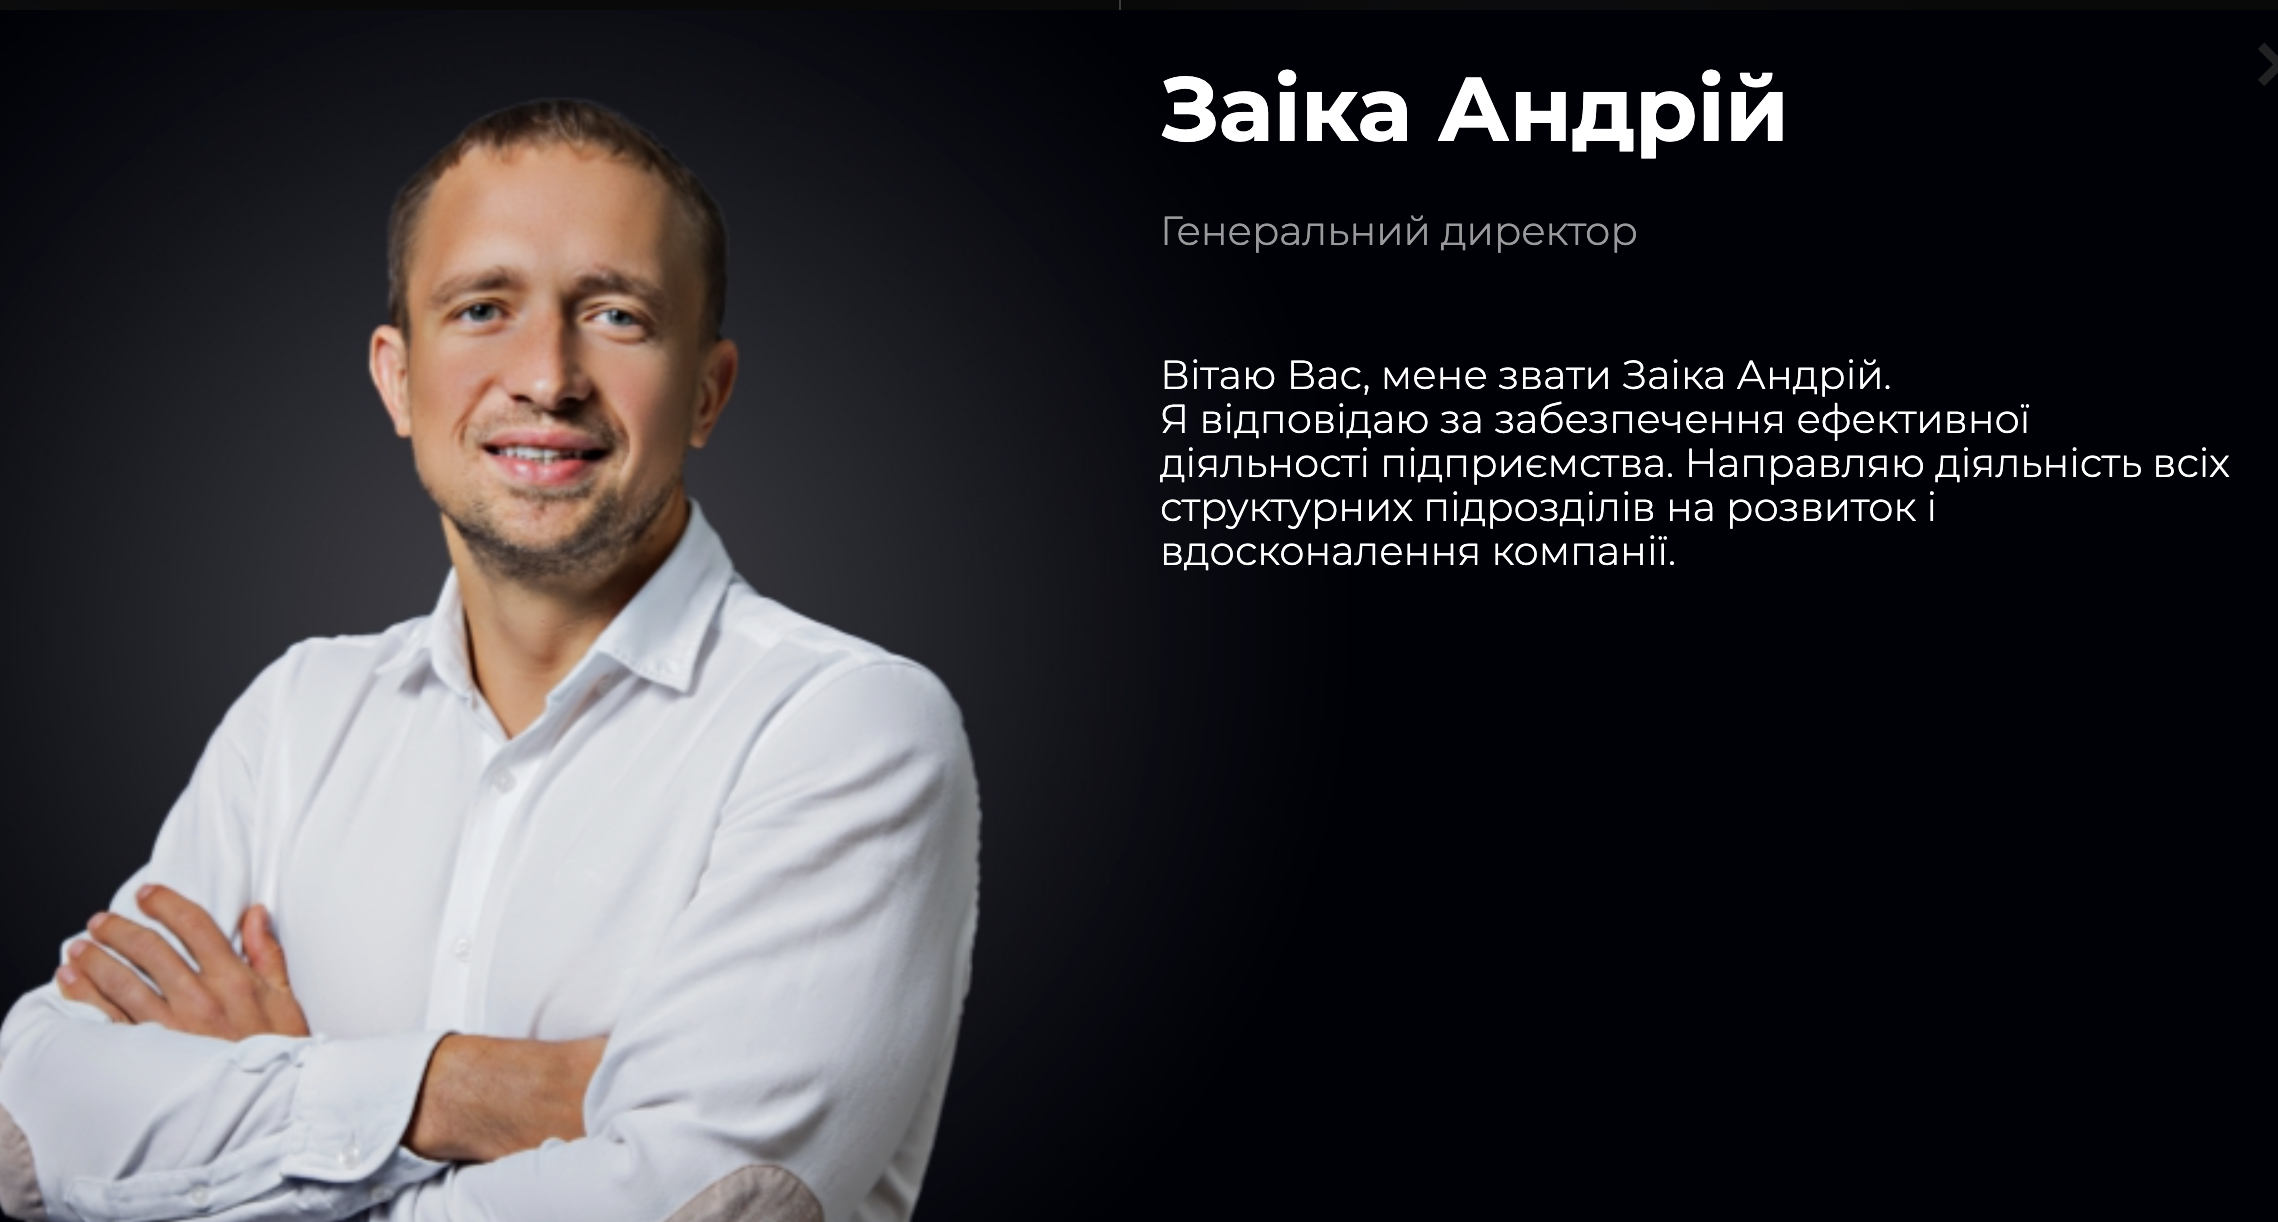
Заіка Андрій Маркович — співзасновник і кінцевий бенефіціарний власник 50 % статутного капіталу (11 млн грн). До компанії увійшов у серпні 2013 року. За версією слідства, був одним з організаторів схеми (ч. 3 ст. 27 + ч. 3 ст. 212 КК).

Суббота Валентин Анатолійович — директор компанії з 17 серпня 2022 року (призначений протоколом загальних зборів № 45 від 03.08.2022). Підписував фінансово-господарські документи та податкові декларації з ПДВ і податку на прибуток за період з вересня 2022 року.
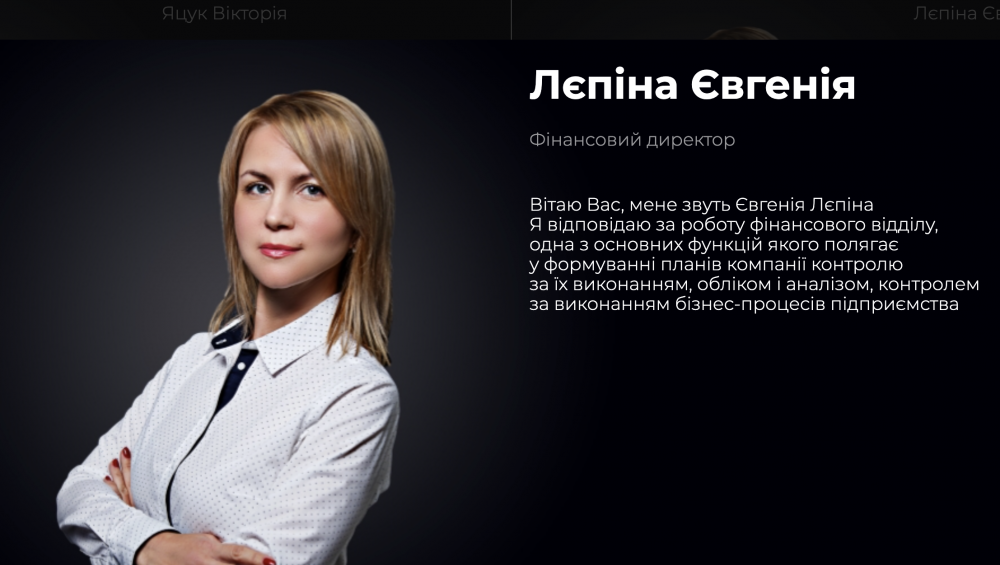
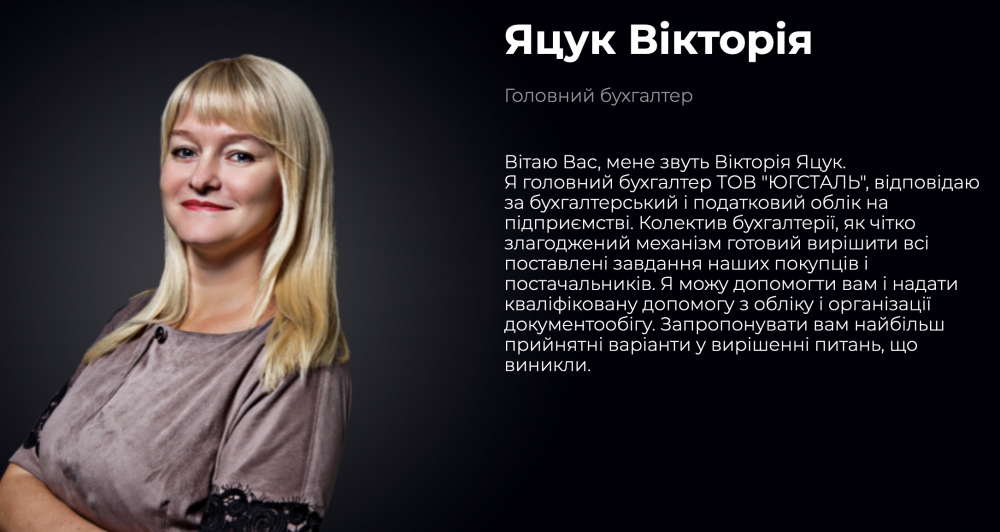
Представники менеджменту заводу Козяр Дар’я Василівна, Яцук Вікторія Вікторівна та Лєпіна Євгенія Вадимівна — підписували податкові декларації в різні періоди (2020–2021 та пізніше) і, за версією обвинувачення, брали участь у відображенні безтоварних операцій у звітності.
За матеріалами провадження, у 2020–2025 роках група організувала умисне ухилення ТОВ «Югсталь» від сплати ПДВ і податку на прибуток.
Для цього оформлювали безтоварні (фіктивні) операції з придбання та продажу металопрокату й інших товарно-матеріальних цінностей із низкою контрагентів (зокрема ТОВ «Байда 2015», ТОВ «Д-Ікс Сталь», ТОВ «НВФ Дніпропроект», ТОВ «Залізний Рух», ТОВ «Капітал Груп Сталь», ТОВ «АВ-Пром» тощо).
Податкові накладні та первинні документи використовувалися лише для створення видимості господарських операцій, формування податкового кредиту з ПДВ і зменшення бази оподаткування. Координація відбувалася, зокрема, через групи в Telegram. Обшуки у січні 2025 року проводилися як в офісах і на виробництві «Югсталь» у Запоріжжі, так і в приміщеннях, пов’язаних із ТОВ «Мік» (Закарпаття, Житомирська, Вінницька, Хмельницька області, Харків тощо).
Клопотання про звільнення від покарання подав прокурор спеціалізованої прокуратури у сфері оборони Офісу Генерального прокурора. За матеріалами провадження, унаслідок безтоварних операцій до держбюджету не надійшло податків на загальну суму 19,66 млн гривень: податок на прибуток підприємств — 9,68 млн та ПДВ — 9,98 млн гривень. Додатково державі завдано шкоди у вигляді фінансових санкцій за несвоєчасну сплату податків у розмірі 4,74 млн гривень. Саме після сплати цих сум і відшкодування шкоди прокурор ініціював звільнення від кримінальної відповідальності, а суд його підтримав.
Суд звільнив усіх п’ятьох підозрюваних від кримінальної відповідальності на підставі ч. 4 ст. 212 КК. Одночасно скасовано арешти на корпоративні права у «Югсталь», нерухомість, транспортні засоби підозрюваних, а також на документи, техніку й зразки продукції, вилучені під час обшуків (у тому числі печатки та матеріали, пов’язані з ТОВ «Мік»).
Нагадаємо, що бізнесмен Олег Мітрохін є засновником і бенефіціаром ТОВ «МІК» (ЄДРПОУ 30105738, близько 90 % частки) — одного з найбільших постачальників речового забезпечення для Міноборони. За даними YouControl, лише за останні три роки «МІК» отримав державних контрактів на понад 6,8 млрд грн.
ТОВ «Югсталь», де Мітрохін володіє 50 %, за весь час існування уклало з державою понад тисячу договорів на загальну суму більш як 3 млрд грн (виробництво металевих баків і резервуарів). У публікаціях обидві компанії фігурують як частина однієї групи.
Раніше Антимонопольний комітет штрафував «МІК» та пов’язану з ним компанію за змову на торгах Державного оператора тилу. Також згадувалися кримінальні провадження щодо податків, які пізніше закривали після сплати зобов’язань.