
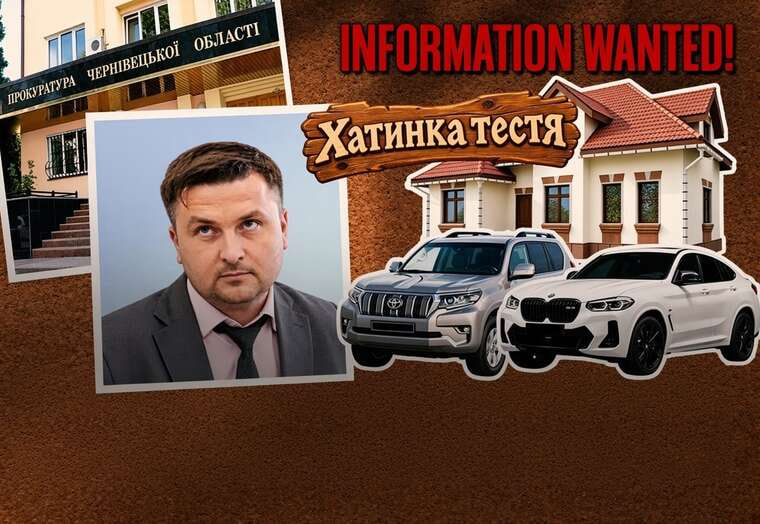
В деклараціях очільника Чернівецької облпрокуратури Артема Яся спостерігається систематичне порушення вимог фінансового контролю, внесення недостовірних відомостей до декларацій, набуття необґрунтованих активів та ознаки незаконного збагачення.
Аналізомдекларацій за 2021–2025, відкритих реєстрів та журналістських розслідувань встановлено обставини, що потребують невідкладного реагування антикорупційних органів:
Умисне невнесення відомостей про користування нерухомим майном та приховування місця проживання
✔️Будинок. За 2025 Ясь вказав, що з 11.10.2025 право безоплатного користування будинком (площею 200 кв. м) та ділянкою (площею 786 кв. м) у селі Білогородка Бучанського районунабули виключно його дружина Ясь Анна Андріївна та двоє неповнолітніх синів (Ясь Андрій та Ясь Всеволод). Сам декларант себе серед користувачів не зазначив. При цьому в розділі 2.1 зареєстрованим місцем проживання декларанта зазначається Київ, а місцем фактичного проживання — орендована квартира площею 40 кв. м у м. Чернівці. Заявник розцінює невнесення відомостей про користування об’єктом, де фактично проживає його сім’я, як заниження обсягу декларування та спробу уникнути перевірки обставин користування елітним маєтком ринковою вартістю від 4,5 до 7 млн грн, оформленим на його тестя Ткаченка Андрія Тимофійовича.
✔️ Квартира (100,2 кв. м). Об’єкт на вул. Феодосіївська зареєстрований на тещу декларанта — Ткаченко Олену Василівну. Рродина Яся А. О. фактично мешкала в цьому житлі з моменту його купівлі у 2016, однак тривалий час майно не декларувалося та було внесено лише після публічних акцій протесту під Офісом генпрокурора у 2020 як «безоплатне проживання».
🕵️♂️ Маніпуляції з вартістю ТЗ
✔️Toyota Land Cruiser 150 (2023). Вартість на дату набуття права у 2023 вказана в сумі 1,68 млн грн. Проте зафіксовано правочин купівлі цього авто від 28.07.2023 на суму 2 ,02 млн грн. Заниження вартості майна, за твердженням заявника, склало 336,6 тис. грн. Згодом у деклараціях за 2024 та 2025 роки суб’єкт самовільно вказав вартість 2,02 грн без обов’язкового подання виправленої декларації за 2023 рік.
✔️ Lexus RX 300 (2021). У деклараціях за 2021-2023 вартість авто дружини на дату придбання (23.06.2021) зазначалася як 1,28 млн грн. У декларації за 2024 вартість цього авто заднім числом змінено на 1,54 млн грн (розбіжність — 256 тис. грн).
🧩 Фіктивні боргові операції та безповоротні перерахунки («колообіг коштів»)
✔️ 01.06.2021 дружина декларанта оформила безвідсоткову позику на суму 40 тис. доларів у батька— Яся Олександра Олексійовича (ексзаступника прокурора Чернігівської області, люстрований). За оцінкою заявника, ця позика стала штучним обґрунтуванням купівлі Lexus RX 300.
✔️ У 2023 декларант продає невідоме рухоме майно своєму ж батькові на суму 925тис. грн.
✔️ У декларації за 2024 позика у 40 тис. доларів списується через «прощений борг» на суму 1,68 млн грн на користь дружини.
✔️ У декларації за 2025 декларант відображає отримання від батька 1,28 млнгрн спадщини та спадкування квартири в Чернігові (106,9 кв. м).
Циклічні операції позики, викупу майна та прощення боргу мають ознаки безтоварних фінансових проводок, спрямованих на відмивання непідтверджених готівкових коштів. Необхідно встановити, чи володів Ясь О. О. легальними доходами для передачі зазначених сум у готівковій формі.
☑ Часи для ухвалення складних рішень в Офісі генпрокурора — перевірка очільника Чернівецької облпрокуратури Артема Яся
Початок
📁 Отримання соціальних виплат для малозабезпечених у ФРН при наявності понад 100 тис. готівки
✔️ У 2022 та 2023 дружина Анна Ясь задекларувала отримання соцдопомоги від Федерального агентства зайнятості Німеччини на 813,7 тис. грн. Згідно із законодавством ФРН (SGB II, виплати Bürgergeld), соціальна допомога призначається виключно особам, які не мають власних фінансових заощаджень (діє суворий ліміт ліквідного майна). Водночас сім’я прокурора декларувала спільні готівкові збереження в розмірі 78–96 тис. доларів та 10–24 тис. євро.
Це свідчить або про подання завідомо недостовірних відомостей органам влади ФРН для незаконного одержання соцвиплат, або про те, що задекларовані в Україні готівкові кошти є віртуальною «подушкою» для легалізації майбутніх хабарів. Обидва випадки заявник вважає порушенням норм закону «Про запобігання корупції» та Кодексу професійної етики прокурора.
📖 Заниження вартості інвестицій у новобудови та придбання елітного автопарку
✔️Нерухомість у с. Софіївська Борщагівка. 07.03.2025 дружина декларанта оформила майнові права на 3 об’єкти незавершеного будівництва (дві квартири площею 47,1 та 38,9 кв. м і паркомісце 12,5 кв. м — разом 98,5 кв. м) у забудовника ТОВ «Концепт Тайм». Вказано фінансові зобов’язання перед ТОВ «Веймут Таун Білдінг» на 800 тис. грн та 560 тис. грн (разом 1,36 млн грн). Розрахункова ціна квадратного метра становить близько 13,8 тис. грн/кв. м (≈330 USD/кв. м), щов чотири-п’ять разів нижче за середні ринкові ціни в цьому районі у 2025 та вказує на приховування реального розміру витрат.
✔️ BMW X4 xDrive 20i (2025). 02.07.2025 дружина придбала новий кросовер за 2,35 млн грн. Попри значні одночасні витрати на авто, будівництво та купівлю іноземних акцій, готівка родини на кінець 2025 практично не скоротилася і становила 87 тис. доларів та 24 тис. євро.
🚫 Порушення строків повідомлення про відкриття рахунків за кордоном (ст. 52 Закону, ст. 172-6 КУпАП)
✔️ У декларації за 2025 рік зафіксовано відкриття рахунку в іноземній фінансовій компанії UAB Maneuver LT (Литва), а також володіння акціями компаній США та Сінгапуру (Amazon, Grab Holdings, Uber, Charles Schwab, BlackRock тощо). Підлягає обов’язковій перевірці дотримання Ясем 20-денного строку подання повідомлення про відкриття валютного рахунку в установі банку-нерезидента.
Конфлікт інтересів та міжвідомчий зв’язок
Анна Ясь з 2023 року обіймає посаду в ДБР, отримавши у 2024–2025 понад 2 млн грн заробітної плати. З огляду на підслідність ДБР щодо злочинів у сфері правосуддя та працівників прокуратури, перебування подружжя на керівних посадах створює безпосередню загрозу конфлікту інтересів та взаємного блокування антикорупційного контролю.
Що необхідно зробити НАЗК та Генеральній інспекції
🔸Провести моніторинг способу життя Артема Яся Артема
🔸Здійснити повну перевірку щорічних декларацій за 2021-2025
🔸Ініціювати повну перевірку декларацій дружини з ДБР
🔸Скерувати запити до ДПС для отримання відомостей з ДРФО — платників податків щодо доходів близьких осіб декларанта, починаючи з 1998: тестя Ткаченка Андрія Тимофійовича, тещі Ткаченко Олени Василівни та батька Яся Олександра Олексійовича — з метою оцінки їхньої фінансової спроможності придбати нерухомість і надати позику 40 тис. доларів.
🔸Залучити сертифікованих судових експертів (оцінювачів) для визначення ринкової вартості майнових прав на квартири та машиномісце у с. Софіївська Борщагівка, придбаних Анною Ясь 07.03.2025, а також вартості права користування будинком у с. Білогородка та виконаних ремонтних робіт і меблювання.
🔸Перевірити дотримання строків повідомлення НАЗК про відкриття рахунку в UAB Maneuver LT (Литва) та набуття іноземних цінних паперів.
🔸 Перевірити обставини користування Ясем будинком у с. Білогородка та відповідність відомостей декларації вимогам ст. 46 закону «Про запобігання корупції».
🔸У разі виявлення можливих порушень — скерувати матеріали до Генінспекції та КДКП.